Die Reise ist digital gebucht. Das Hotel schickt eine PDF-Rechnung. Der Bahnbeleg liegt in einer separaten Anwendung. Die Firmenkarte zeigt die Transaktion. Und am Monatsende tippt jemand alles noch einmal in eine Tabelle, exportiert ein PDF und schickt es an die Buchhaltung.
Digital sind in diesem Ablauf nur die Einzelteile. Der Prozess selbst bleibt manuell. Genau hier verläuft die Grenze zwischen Chaos und Ordnung. Eine Datei lässt sich am Ende einlesen. Automatisierung sorgt dafür, dass Reise-, Beleg-, Freigabe- und Buchungsdaten von Anfang an zusammengehören und nur dort geprüft werden, wo eine Entscheidung nötig ist.
Der Kontext dazu ist eindeutig. Laut VDR-Geschäftsreiseanalyse 2025 stieg das Volumen der Geschäftsreisen in Deutschland 2025 um 8,3 Prozent auf 116,1 Millionen. 78 Prozent davon entfielen auf kleine und mittlere Unternehmen. Mehr Reisen bedeuten mehr Belege, mehr Freigaben und mehr Übergaben an die Buchhaltung. Der administrative Aufwand wächst mit, sobald der Prozess ihn nicht selbst auffängt.
Dieser Leitfaden zeigt, wie Unternehmen den gesamten Weg von der Reiseanfrage bis zur Übergabe an DATEV aufbauen, welche Fragen vor der Einführung geklärt sein sollten und an welchen Stellen vermeintlich digitale Prozesse weiter Zeit verlieren.
Kurzantwort: Wie lassen sich Geschäftsreisen mit DATEV automatisieren?
Ein durchgängiger Prozess besteht aus sieben verbundenen Schritten:
- Die Reise wird beantragt oder innerhalb definierter Regeln gebucht.
- Richtlinie und Budget werden automatisch geprüft.
- Genehmigungen laufen anhand klarer Rollen und Schwellenwerte.
- Buchungs- und Reisedaten werden zentral gespeichert.
- Belege und Kartentransaktionen werden der Reise zugeordnet.
- Kostenstellen, Projekte und steuerlich relevante Angaben werden geprüft.
- Buchungsdaten und Belege gehen über den passenden Übergabeweg an DATEV beziehungsweise die Steuerkanzlei.
Welche DATEV-Schnittstelle oder welches Importformat geeignet ist, hängt von der eingesetzten DATEV-Lösung, der Zusammenarbeit mit der Kanzlei und den benötigten Daten ab. Diese Entscheidung gehört deshalb an den Anfang des Projekts, nicht ans Ende.
MERKSATZEine DATEV-Integration ist kein einzelner Schalter. Sie ist eine definierte Übergabe: Welche Daten gehen wann, in welchem Format, mit welchen Belegen und in welchen DATEV-Bestand?
Was „DATEV-Integration“ in der Praxis bedeuten kann
Der Begriff wird im Markt sehr unterschiedlich verwendet, und hinter demselben Label können ganz verschiedene technische und organisatorische Abläufe stehen. Im einfachsten Fall meint DATEV-Integration lediglich den Export einer Datei im DATEV-Format. Eine Stufe weiter reicht die Übergabe strukturierter Buchungsdaten, idealerweise gemeinsam mit den digitalen Belegen und einer erhaltenen Verknüpfung von Buchungssatz und Beleg. Wieder anders gelagert ist die Übergabe lohnrelevanter Reisekostendaten, etwa für steuerpflichtige Anteile oder Sachbezüge. Und schließlich kann derselbe Begriff auch die laufende Zusammenarbeit über DATEV Unternehmen online oder direkt über den Bestand der Steuerkanzlei bezeichnen. Diese Varianten unterscheiden sich in Aufwand, Datenqualität und verbleibender Handarbeit erheblich.
DATEV beschreibt beispielsweise den Buchungsdatenservice als Weg, strukturierte Buchungsdaten und zugehörige digitale Belege aus Partnerlösungen in DATEV-Rechnungswesen-Programme zu übernehmen. Andere Anwendungsfälle betreffen wiederum Personalwirtschaft oder Lohn und haben mit der eigentlichen Reisebuchung nichts zu tun. Für ein Unternehmen heißt das vor allem eines: Eine pauschale Aussage wie „hat DATEV“ sagt noch nichts darüber aus, wie viel Arbeit am Monatsende tatsächlich automatisiert ist. Erst wenn klar ist, welche dieser Varianten gemeint ist, lässt sich der reale Nutzen einer Lösung einschätzen.
Fragen Sie konkret nach:
- Werden nur Buchungssätze oder auch Belege übertragen?
- Bleibt die Belegverknüpfung erhalten?
- Welche Stammdaten müssen vorher synchronisiert werden?
- Werden Kostenstellen, Kostenträger und Projekte unterstützt?
- Welche DATEV-Produkte und Bearbeitungsformen sind kompatibel?
- Wer richtet Zugriffsrechte und Datenservices ein?
- Welche Schritte verbleiben in Buchhaltung oder Kanzlei?
Erst die Antworten zeigen, wie automatisiert der reale Prozess wirklich ist.
Die Rolle von DATEV Unternehmen online
Ein häufig genannter Baustein ist DATEV Unternehmen online. Es unterstützt den digitalen Austausch von Belegen und Daten zwischen Unternehmen und Steuerkanzlei und kann im Reisekostenprozess Teil der Übergabe sein. Wichtig ist die Abgrenzung: Es ersetzt nicht die vorgelagerten Aufgaben wie Reisebuchung, Policy-Prüfung, Genehmigung oder Belegzuordnung, sondern setzt erst an, wenn diese bereits erledigt sind.
Das ist ein entscheidender Unterschied für die Erwartung an ein Projekt. Wer nur diesen letzten Schritt digitalisiert, spart vor allem das Versenden von Papier oder PDFs. Wer den gesamten Weg davor verbindet, vermeidet zusätzlich doppelte Dateneingabe, verlorene Belege und unnötige Rückfragen. Eine tragfähige Zielarchitektur deckt deshalb bewusst beide Perspektiven ab:
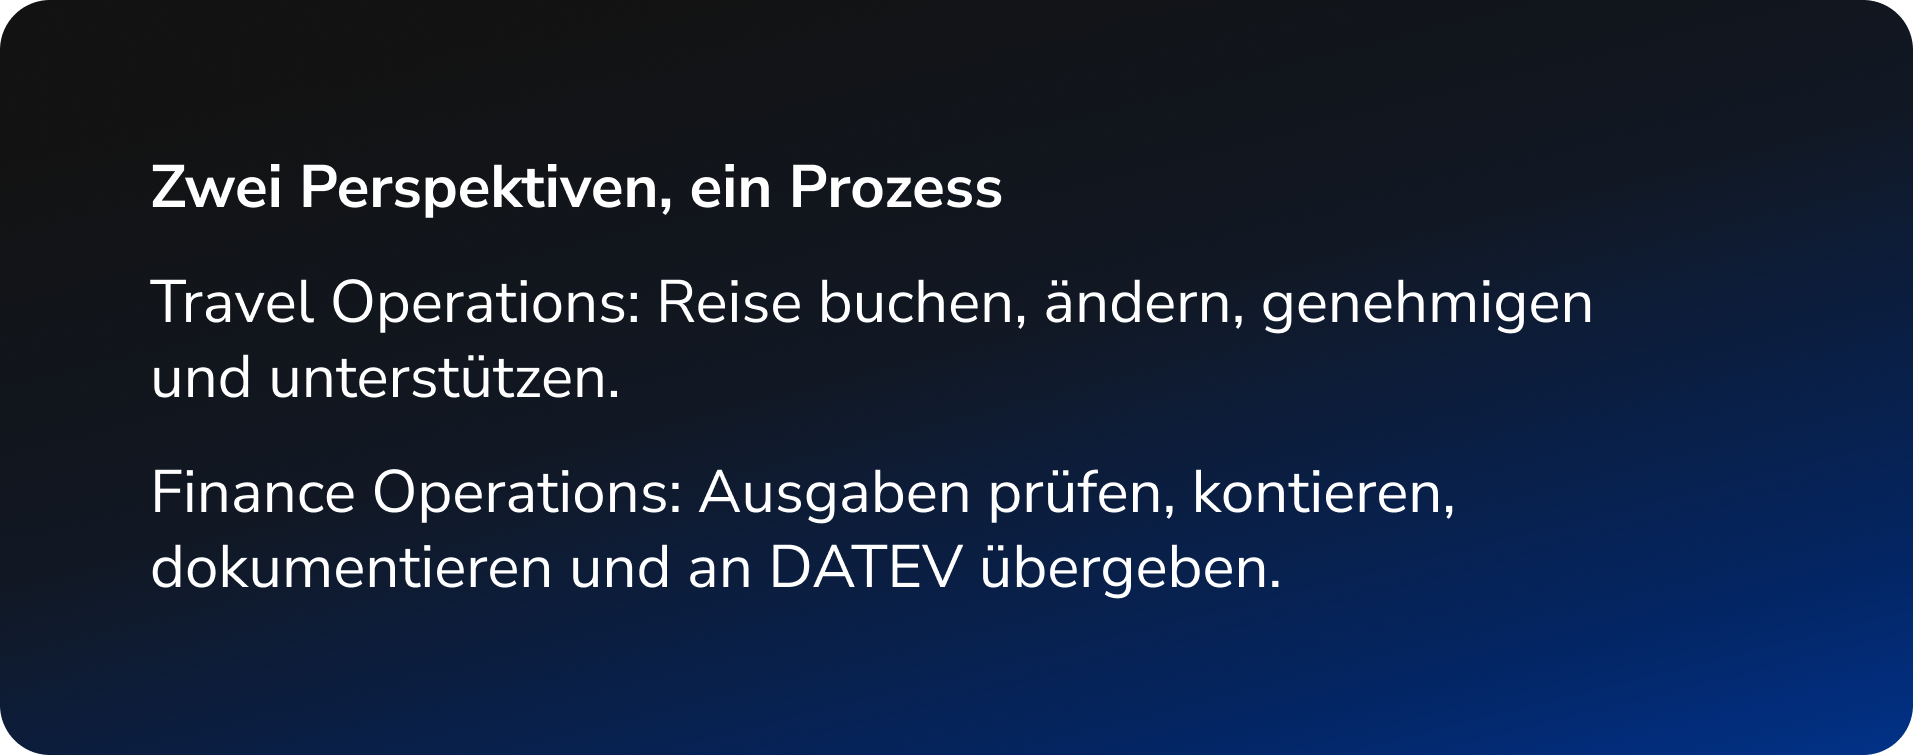
Tumodo setzt genau im vorgelagerten Travel-Prozess an. Buchung, Genehmigungen, Richtlinien, Kostenkontrolle und Reisedaten werden zentral zusammengeführt, sodass am Ende ein vollständiger, geprüfter Vorgang statt einzelner Fragmente an das Rechnungswesen geht. Für die DATEV-Übergabe wird der konkrete Datenweg anschließend gemeinsam mit Finance, Steuerkanzlei und Implementierungsteam festgelegt und getestet.
Der automatisierte End-to-End-Prozess in sieben Schritten
Viele Unternehmen haben bereits digitale Werkzeuge und trotzdem einen mühsamen Monatsabschluss. Der Grund ist fast immer derselbe: Jedes Werkzeug deckt nur einen Ausschnitt ab, und zwischen den Ausschnitten entsteht Handarbeit. Ein typisches Muster sieht so aus: Die Reise wird per E-Mail beantragt, Flug und Hotel werden auf verschiedenen Portalen gebucht, und die Belege landen im Postfach der reisenden Person. Auslagen wandern in eine Excel-Tabelle, die Führungskraft genehmigt per Nachricht, und Finance prüft Richtlinie, Kostenstelle und Mehrwertsteuer von Hand. Am Ende wird eine Datei für DATEV vorbereitet, und einige Wochen später meldet die Kanzlei unvollständige oder nicht zuordenbare Vorgänge zurück.
Jeder einzelne Schritt kann für sich funktionieren. Das eigentliche Problem sind die Übergaben dazwischen, weil an jeder Schnittstelle Daten kopiert, anders benannt oder ohne Kontext weitergereicht werden. Ein durchgängiger Prozess setzt genau hier an: Er hält Reise-, Beleg-, Freigabe- und Buchungsdaten von der ersten Anfrage bis zur Buchhaltung zusammen. Die folgenden sieben Schritte zeigen, wie dieser Weg aufgebaut ist. Der Leitgedanke dabei ist nicht „Welche Software brauchen wir?“, sondern „Welche Information entsteht an welcher Stelle, und wer benötigt sie danach?“
Schritt 1: Reiseanfrage und Buchung zusammenbringen
Die erste Entscheidung fällt vor der Ausgabe. Mitarbeitende sollten erkennen, welche Optionen innerhalb der Travel Policy liegen und wann eine Genehmigung notwendig ist. Das verhindert, dass Finance erst Wochen später eine nicht regelkonforme Buchung entdeckt.
Ein guter Prozess übernimmt Reisende, Gesellschaft, Kostenstelle und gegebenenfalls Projekt bereits aus den Stammdaten. Diese Informationen begleiten die Reise bis zur Buchhaltung. Sie müssen nicht nachträglich aus einer E-Mail rekonstruiert werden.
Schritt 2: Richtlinien automatisch anwenden
Travel Policies wirken nur, wenn sie im Buchungsmoment verständlich und anwendbar sind. Ein PDF im Intranet erfüllt eine Dokumentationsfunktion, steuert aber keine konkrete Auswahl. In der Praxis regeln solche Richtlinien meist die zulässigen Buchungsklassen, Hotelbudgets nach Stadt oder Region, Mindestvorlaufzeiten und bevorzugte Anbieter. Hinzu kommen Genehmigungsgrenzen, der Umgang mit flexiblen Tarifen sowie Vorgaben für Bahn, Mietwagen oder Transfer. Entscheidend ist weniger die Vollständigkeit dieser Liste als die Frage, ob die Regeln im Moment der Buchung tatsächlich sichtbar werden.
Sind sie es, können Standardfälle ohne zusätzliche Schleife weiterlaufen, und nur echte Abweichungen benötigen einen sichtbaren Grund und gegebenenfalls eine Freigabe. So bleibt die Richtlinie im Alltag wirksam, statt zur reinen Formalie zu werden, die im Zweifel ohnehin niemand liest.
Schritt 3: Genehmigungen nach Rollen und Risiko steuern
Ein einheitlicher Freigabeprozess für jede Reise erzeugt unnötige Arbeit. Besser sind Regeln nach Betrag, Reiseziel, Abweichung oder Organisationseinheit.
Ein Beispiel: Eine innerdeutsche Bahnfahrt innerhalb der Policy kann automatisch freigegeben werden. Eine kurzfristige Interkontinentalreise außerhalb des Budgets geht an die zuständige Führungskraft. Finance erhält nur Vorgänge, bei denen eine finanzielle oder steuerliche Prüfung nötig ist. So wird Freigabe nicht abgeschafft, sondern gezielter eingesetzt.
Schritt 4: Buchungsdaten als Grundlage der Abrechnung nutzen
Nach der Reise sollten Zeitraum, Strecke, Anbieter, Betrag und Reisende bereits vorliegen. Ein System, das Buchung und Abrechnung verbindet, übernimmt diese Informationen.
Das reduziert Eingaben und schafft eine eindeutige Reiseakte. Zusätzliche Auslagen wie Taxi, Parken oder Bewirtung werden derselben Reise zugeordnet. Finance sieht nicht nur Einzelbelege, sondern den vollständigen Kontext.
Schritt 5: Belege und Transaktionen früh zuordnen
Der beste Zeitpunkt für die Belegerfassung ist der Moment, in dem der Beleg entsteht. Mitarbeitende fotografieren eine Quittung oder leiten eine Rechnung digital weiter. Relevante Daten lassen sich auslesen und mit Kartentransaktion, Buchung oder Reise abgleichen.
Dabei sollte das System nicht blind buchen. Es sollte fehlende Angaben, Dubletten und Abweichungen markieren. Automatisierung übernimmt die Routine, Verantwortung und Plausibilitätsprüfung bleiben nachvollziehbar.
Schritt 6: Buchungslogik vor der Übergabe prüfen
Bevor Daten an DATEV gehen, müssen sie für das Rechnungswesen vollständig sein. Dazu können gehören:
- Belegdatum und Leistungsdatum
- Brutto- und Nettobetrag
- Steuerinformation
- Sachkonto und Gegenkonto
- Kostenstelle oder Kostenträger
- Projekt oder Kunde
- Beleglink oder Belegbild
- reisende Person und Reisezweck
- Freigabestatus
- Welche Felder verpflichtend sind, hängt vom Kontenrahmen, vom internen Reporting und vom Prozess mit der Steuerkanzlei ab. Eine Mapping-Tabelle schafft Klarheit: Quelle, Zielfeld, Format, Pflichtstatus und Verantwortlichkeit.
Schritt 7: Daten kontrolliert an DATEV übergeben
Erst jetzt folgt die technische Übergabe. Sie sollte wiederholbar, dokumentiert und prüfbar sein. Idealerweise erkennt Finance schon vorab, welche Vorgänge bereit sind und welche blockiert werden. Nach dem Transfer braucht es dann ein klares Ergebnis für jeden einzelnen Vorgang: erfolgreich übertragen, mit Warnung übertragen, wegen fehlender Daten zurückgestellt oder technisch fehlgeschlagen.
Ohne diese Statusrückmeldung entsteht sofort eine neue manuelle Kontrollschleife, weil niemand mit Sicherheit weiß, was tatsächlich angekommen ist. Ein Export ist deshalb erst dann abgeschlossen, wenn feststeht, dass die Daten im Zielprozess angekommen und dort auch nutzbar sind. Alles andere verlagert die Arbeit nur an eine andere Stelle.
Praxisbeispiel: Vom Hotelbeleg zum Buchungssatz
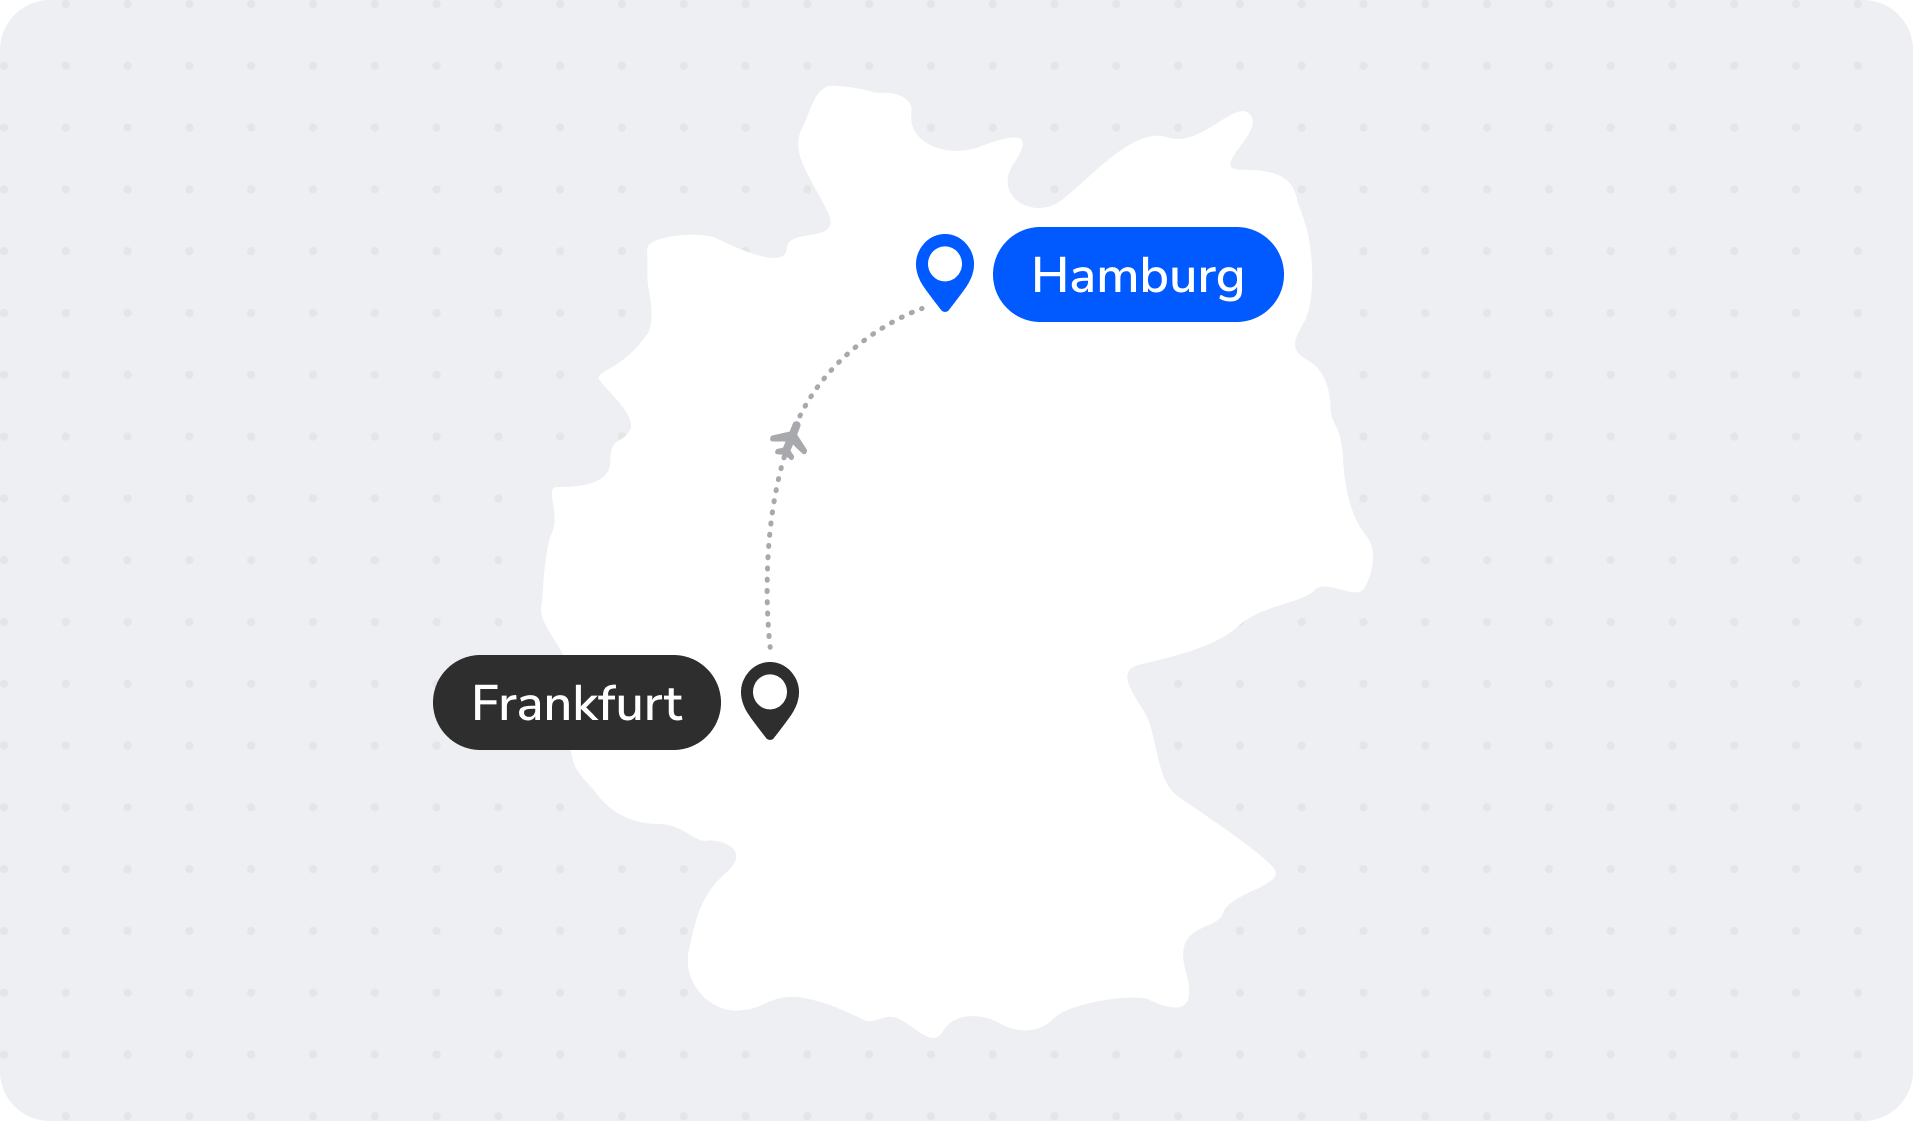
Eine Mitarbeiterin reist für einen Kundentermin von Frankfurt nach Hamburg.
Im manuellen Prozess
Sie beantragt die Reise per E-Mail, bucht das Hotel separat und bezahlt vor Ort. Zwei Wochen später sucht sie die Rechnung, ergänzt eine Excel-Zeile und schickt beides an ihre Führungskraft. Finance fragt nach der Projektnummer. Danach wird der Vorgang für DATEV vorbereitet.
Die Information „Kundentermin Projekt Nord“ wurde in diesem Ablauf mehrfach weitergegeben, aber nie als durchgängiges Datenfeld geführt.
Im verbundenen Prozess
Die Mitarbeiterin wählt eine richtlinienkonforme Verbindung und ein Hotel aus. Projekt und Kostenstelle sind bereits hinterlegt. Die Führungskraft erhält nur dann eine Anfrage, wenn eine definierte Grenze überschritten wird. Die Hotelrechnung wird digital der Reise zugeordnet. Finance prüft den markierten Ausnahmefall und gibt den vollständigen Vorgang zur DATEV-Übergabe frei.
Der Unterschied liegt nicht darin, dass niemand mehr prüft. Der Unterschied liegt darin, dass Informationen einmal erfasst, gezielt ergänzt und anschließend weiterverwendet werden.
Compliance- und Steuerrahmen 2026: GoBD, E-Rechnung und Pauschalen
Ein automatisierter Reisekostenprozess ist nur so gut wie seine Nachvollziehbarkeit. Drei Themen gehören von Beginn an ins Design, nicht erst in die Nachkontrolle.
GoBD: nachvollziehbar, unveränderbar, verknüpft
Die GoBD verlangen, dass steuerlich relevante Aufzeichnungen und Belege nachvollziehbar, vollständig, richtig, zeitgerecht, geordnet und unveränderbar sind. Für den Reisekostenprozess heißt das konkret: Jeder digitale Beleg muss dauerhaft mit dem passenden Buchungssatz verknüpft bleiben, jede nachträgliche Änderung muss protokolliert werden, und der gesamte Ablauf sollte in einer Verfahrensdokumentation nachvollziehbar beschrieben sein.
In der Praxis entscheidet sich an dieser Stelle, ob ein Prozess prüfungssicher ist oder nicht. Eine Lösung, die Beleg und Buchung in getrennten Systemen führt, zwingt die Buchhaltung dazu, die Verknüpfung am Monatsende manuell wiederherzustellen. Genau diese Nacharbeit ist es, die bei einer Betriebsprüfung Zeit kostet und Fehlerquellen schafft.
Ein Prozess, der Beleg, Buchungssatz und Freigabestatus von Anfang an zusammenhält, erfüllt die GoBD-Anforderung nicht als Zusatzaufgabe, sondern als Nebenprodukt des normalen Ablaufs.
E-Rechnung und ZUGFeRD
Der Empfang elektronischer Rechnungen im B2B-Bereich ist in Deutschland seit Januar 2025 verpflichtend, ohne Übergangsfrist. Die Pflicht zum Ausstellen strukturierter E-Rechnungen greift dagegen stufenweise bis 2027 und 2028. Wichtig für die Praxis ist vor allem ein Punkt: Ein einfaches PDF gilt nicht als E-Rechnung im Sinne der Norm, auch wenn es digital verschickt wird.
Formate wie ZUGFeRD lösen das, indem sie das für Menschen lesbare Dokument mit maschinenlesbaren, strukturierten Daten in einer Datei verbinden. Ein Reisekostenprozess sollte solche Rechnungen automatisch einlesen, den passenden Feldern zuordnen und weitergeben können, statt sie am Ende wieder von Hand nachzuerfassen. Wer den Empfang strukturierter Rechnungen heute schon sauber verarbeitet, muss den Prozess bei den kommenden Ausstellungspflichten nicht erneut umbauen.
Aufbewahrung und Prüfbarkeit
Belege und Buchungsdaten unterliegen gesetzlichen Aufbewahrungsfristen und müssen im Prüfungsfall maschinell auswertbar bereitstehen. Das betrifft nicht nur die Belege selbst, sondern auch die Information darüber, wer wann was genehmigt und geprüft hat.
Ein Prozess, der diese Daten strukturiert vorhält und dauerhaft mit den zugehörigen Belegen verknüpft, reduziert den Aufwand einer Betriebs- oder Kassenprüfung erheblich. Statt Ordner und Postfächer zu durchsuchen, lässt sich ein Vorgang mit wenigen Klicks vollständig belegen. Das ist kein rein steuerliches Thema, sondern eine Frage der Betriebssicherheit: Je klarer die Datenlage, desto weniger angreifbar ist das Unternehmen im Ernstfall.
Verpflegungspauschalen und Auslandsregeln 2026
Steuerliche Regeln gehören in dasselbe Prozessdesign, weil sie über die korrekte Höhe von Erstattung und Buchung entscheiden. Für Inlandsreisen gelten bei den Verpflegungspauschalen weiterhin die gesetzlichen Voraussetzungen des § 9 EStG:
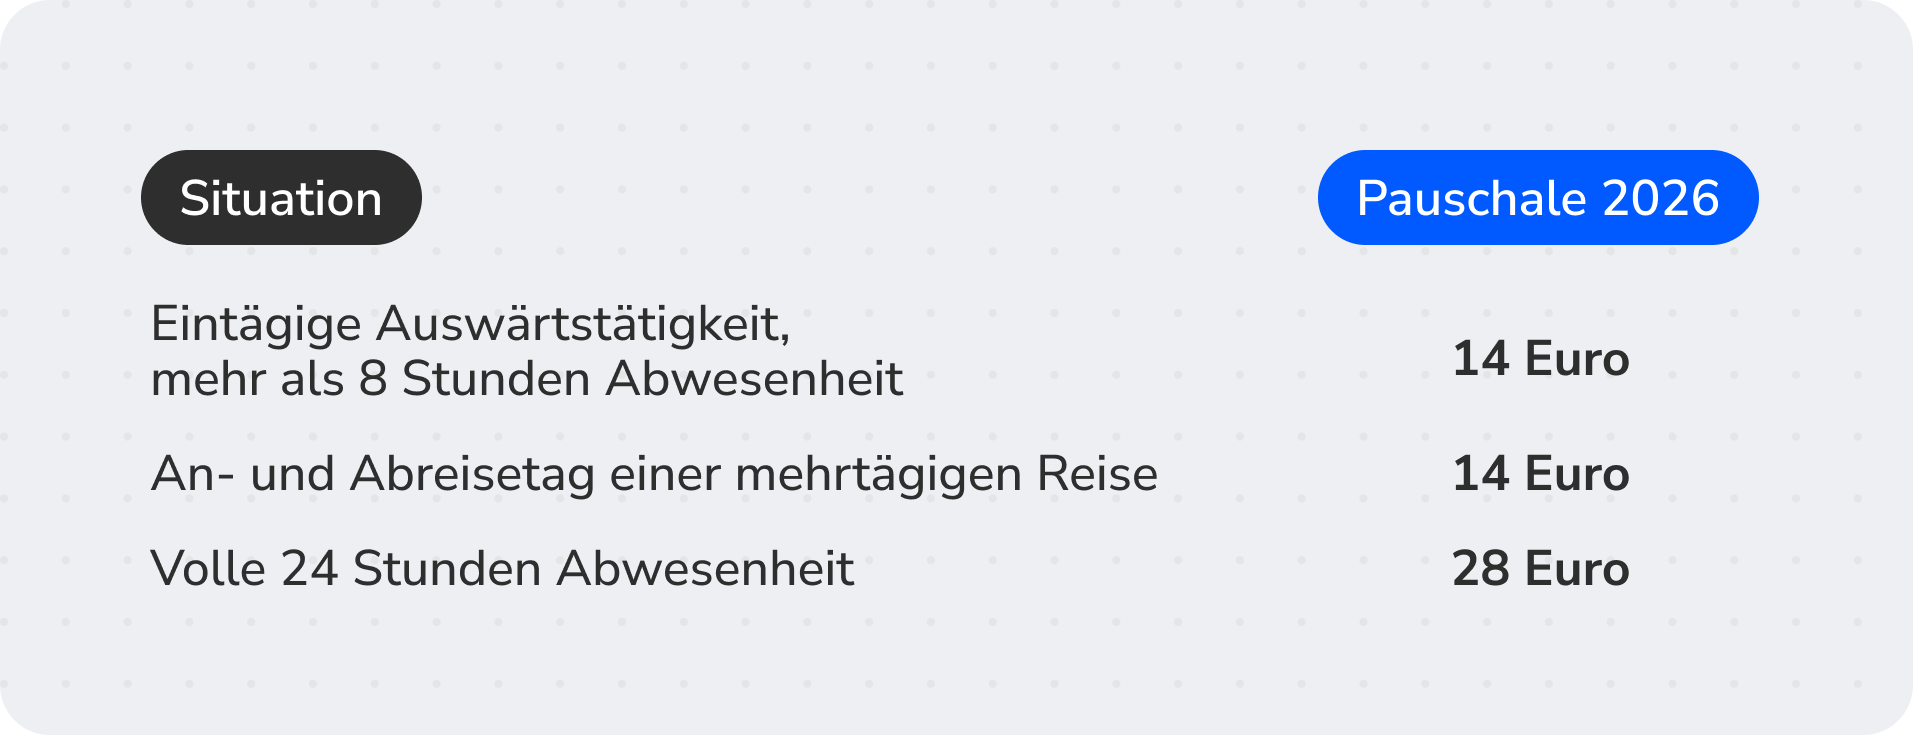
Werden Mahlzeiten gestellt, sind die entsprechenden Kürzungen zu berücksichtigen, im Regelfall 20 Prozent für ein Frühstück und je 40 Prozent für Mittag- und Abendessen bezogen auf die volle Tagespauschale. Für Auslandsreisen veröffentlicht das Bundesministerium der Finanzen länderspezifische Pauschbeträge. Die Übersicht für Reisen ab 1. Januar 2026 wurde mit Schreiben vom 5. Dezember 2025 veröffentlicht. Bei Reisen durch mehrere Staaten kommt es unter anderem darauf an, welcher Ort vor 24 Uhr erreicht beziehungsweise zuletzt tätigkeitsbezogen aufgesucht wurde.
Für die Automatisierung heißt das zweierlei. Erstens sollte das System diese Regeln, Kürzungen und Ländersätze aktuell abbilden und nicht in einer manuell gepflegten Tabelle vorhalten. Zweitens verschwindet die fachliche Verantwortung dadurch nicht: Unternehmen sollten festlegen, wer Regeländerungen prüft und wie Aktualisierungen dokumentiert werden. Eine korrekt gerechnete Pauschale, die sauber verbucht und belegt ist, spart genau die Rückfrage, die sonst am Monatsende zwischen Reisenden, Finance und Kanzlei entsteht.
Fünf Fehler, die eine DATEV-Automatisierung ausbremsen
1. Das Projekt beginnt beim Export
Wenn Buchungs- und Belegdaten vorher unstrukturiert sind, automatisiert der Export nur das Ende eines schlechten Prozesses. Die eigentlichen Fehlerquellen liegen aber viel früher, nämlich dort, wo Reise, Beleg und Kontierung entstehen. Beginnen Sie deshalb bei Reiseanfrage und Stammdaten und arbeiten Sie sich zur Übergabe vor, nicht umgekehrt.
2. „DATEV-kompatibel“ wird nicht konkretisiert
Der Begriff klingt beruhigend, sagt aber ohne Details wenig aus. Lassen Sie sich stattdessen konkret die Datenfelder, die Ziellösung, den Belegfluss und die verbleibenden manuellen Arbeitsschritte zeigen. Ein Musterexport mit echten Testfällen aus Ihrem Alltag ist am Ende deutlich aussagekräftiger als jedes Feature-Häkchen in einer Übersicht.
3. Die Steuerkanzlei wird zu spät einbezogen
Die Kanzlei kennt den Bestand, die Bearbeitungsform und die gewohnte Buchungslogik am besten. Wird sie erst nach der Systemauswahl informiert, entstehen oft Anpassungen, die sich vorher leicht hätten vermeiden lassen. Ihre Anforderungen an Format, Kontierung und Belege sollten deshalb bereits vor dem Mapping feststehen.
4. Ausnahmen werden nicht getestet
Ein normaler Hotelbeleg ist einfach, und genau deshalb ist er als Test wenig wert. Die Wahrheit über einen Prozess zeigt sich an den Ausnahmen. Testen Sie deshalb bewusst Storno, Gutschrift, Fremdwährung, Bewirtung, fehlenden Beleg, private Zuzahlung und Vorgänge über mehrere Kostenstellen, bevor Sie in den Rollout gehen.
5. Es gibt keinen Prozesseigentümer
Travel, Finance, HR, IT und Führungskräfte betrachten jeweils nur einen Ausschnitt des Ablaufs. Ohne eine verantwortliche Rolle bleibt der Bereich zwischen den Zuständigkeiten liegen, und genau dort entstehen die Reibungsverluste. Eine Person sollte den End-to-End-Prozess verantworten, Entscheidungen zusammenführen und den Ablauf kontinuierlich weiterentwickeln.
Implementierung und Erfolgsmessung in vier Phasen
Vor dem Projekt: die entscheidenden Klärungsfragen
Automatisierung scheitert selten an einer einzelnen Schnittstelle. Häufiger fehlen eindeutige Regeln für Stammdaten und Verantwortlichkeiten. Vier Bereiche sollten deshalb feststehen, bevor die erste Zeile konfiguriert wird.
Organisatorisch ist zu klären, welche Gesellschaft bucht und bezahlt, wer für wen Reisen buchen darf, wer welche Beträge genehmigt und welche Sonderrollen Travel Management, Assistenz und Finance übernehmen. Auf der Finanzseite geht es um die genutzten Kontenrahmen, die gültigen Kostenstellen und Kostenträger, die Frage, ob Projekte, Kunden oder Aufträge mitgegeben werden müssen, und um die saubere Trennung internationaler Gesellschaften.
Bei Belegen und Steuern sollte definiert sein, welche Belege verpflichtend sind, wie Eigenbelege behandelt werden, wer Bewirtungsangaben prüft, wie Verpflegungspauschalen und Mahlzeitenkürzungen abgebildet werden und welche Auslandsregelungen greifen. Für die technische Übergabe ist zu klären, welches DATEV-Produkt das Ziel ist, ob der Bestand beim Unternehmen oder in der Kanzlei liegt, welcher Datenservice oder welches Format genutzt wird, ob Belege und Buchungsdaten gemeinsam übertragen werden und wie Fehler und Dubletten behandelt werden. Diese Fragen wirken kleinteilig. Genau dadurch verhindern sie, dass ein technisch erfolgreicher Export im Alltag zusätzliche Handarbeit erzeugt.
Phase 1: Prozessaufnahme
Dokumentieren Sie einen normalen Vorgang und fünf typische Ausnahmen. Erfassen Sie Systeme, Dateien, Rollen, Wartezeiten und Rückfragen. Das Ergebnis ist kein Hochglanzdiagramm, sondern eine ehrliche Liste aller Übergaben. Genau diese Übergaben, nicht die einzelnen Werkzeuge, sind erfahrungsgemäß der Ort, an dem Zeit und Datenqualität verloren gehen.
Phase 2: Zielprozess und Mapping
Definieren Sie, welche Daten einmalig entstehen, welche Regeln automatisch greifen und wo Menschen entscheiden. Erstellen Sie anschließend das Mapping zwischen Travel-System, Belegdaten und DATEV-Ziel: pro Feld die Quelle, das Zielfeld, das Format, den Pflichtstatus und die verantwortliche Rolle. Dieses Mapping ist später die gemeinsame Sprache zwischen Travel, Finance und Steuerkanzlei und verhindert, dass im Pilot über Begriffe statt über Inhalte diskutiert wird.
Phase 3: Pilot
Starten Sie mit einer Gesellschaft oder einer klar abgegrenzten Reisegruppe. Ein enger, sauber definierter Pilot lässt sich schnell aufsetzen und validieren. Verwenden Sie echte, aber kontrollierbare Fälle und vergleichen Sie Bearbeitungszeit, Fehlerquote und Zahl der Rückfragen konsequent mit dem bisherigen Prozess. Wichtig ist, dass der Pilot auch die unbequemen Fälle enthält, also Storno, Fremdwährung und fehlende Belege, weil sich erst dort zeigt, ob die Automatisierung im Alltag trägt.
Phase 4: Rollout und Verbesserung
Schulen Sie nicht nur die Oberfläche, sondern erklären Sie den neuen Ablauf und den Grund dahinter. Menschen halten sich eher an einen Prozess, dessen Logik sie verstehen. Nach dem Rollout wird aus dem Projekt eine laufende Aufgabe: Regeln, Schwellenwerte und Freigabepfade werden anhand echter Daten nachgeschärft, statt einmalig festgelegt und dann vergessen zu werden.
Erfolg messen: die richtigen Kennzahlen
Ein Projekt ist nicht deshalb erfolgreich, weil eine Schnittstelle aktiviert wurde. Aussagekräftig sind operative Kennzahlen, die sich in drei Gruppen ordnen lassen. Die Geschwindigkeit zeigt sich an der Zeit von Reiseende bis Einreichung, von Einreichung bis Freigabe und von Freigabe bis Übergabe, ergänzt um die Dauer bis zur Erstattung. Die Qualität misst sich am Anteil der Vorgänge ohne Rückfrage, am Anteil automatisch zugeordneter Belege, am Anteil richtlinienkonformer Buchungen und an der Zahl fehlgeschlagener oder korrigierter Transfers. Die Wirtschaftlichkeit schließlich bündelt sich in einer Kennzahl: dem Aufwand in Finance je vollständig abgeschlossener Abrechnung.
Checkliste für die Auswahl einer Lösung
Travel-Prozess
- Buchung von Flug, Bahn, Hotel und weiteren Leistungen in einem Prozess
- konfigurierbare Travel Policy
- Genehmigungen vor der Buchung
- zentrale Reise- und Profildaten
- Unterstützung bei Änderungen und Störungen
Expense- und Finance-Prozess
- digitale Belegerfassung
- Zuordnung zu Reise und Transaktion
- Kostenstellen, Projekte und Gesellschaften
- dokumentierte Prüf- und Freigabestatus
- transparente Export- und Fehlerprotokolle
DATEV-Übergabe
- klar benanntes Zielprodukt und Übertragungsverfahren
- dokumentierte Datenfelder
- Übertragung von Buchungsdaten und Belegen entsprechend dem Bedarf
- GoBD-konforme Belegverknüpfung
- Testfälle mit der Steuerkanzlei
- definierter Umgang mit Korrekturen und Dubletten
Einführung und Kosten
- eindeutiger Leistungsumfang
- transparente Kosten ohne Gebühr je Buchung
- klar ausgewiesene Einrichtungs- und Schnittstellenkosten
- realistische interne Projektzeit
- Support für Finance und Reisende
- messbare Ziele für den Pilot
Häufige Fragen zu DATEV und Geschäftsreisen
Kann DATEV den gesamten Geschäftsreiseprozess abbilden?
DATEV deckt wichtige Prozesse in Rechnungswesen, Lohn und digitalem Belegaustausch ab. Reisebuchung, Travel Policy, Genehmigungen und operative Reisebetreuung werden häufig durch spezialisierte Travel- oder Expense-Lösungen ergänzt.
Reicht ein DATEV-Export aus?
Ein Export kann den Datentransfer erleichtern. Ein End-to-End-Prozess geht weiter: Er hält Reise-, Beleg-, Freigabe- und Kontierungsdaten zusammen und reduziert manuelle Arbeit bereits vor dem Export.
Müssen Steuerkanzleien eingebunden werden?
Wenn die Kanzlei den DATEV-Bestand führt oder Buchungsdaten verarbeitet, sollte sie früh beteiligt werden. Sie kann Anforderungen an Datenformat, Kontierung, Belege und Bearbeitungsform bestätigen.
Was sollte in einem Pilot getestet werden?
Neben Standardreisen sollten Storno, Gutschrift, Fremdwährung, Bewirtung, fehlender Beleg, mehrere Kostenstellen, private Auslagen und Richtlinienabweichungen enthalten sein.
Wie lange dauert die Einführung?
Das hängt weniger von der Mitarbeiterzahl ab als von Gesellschaften, Stammdaten, Freigaberegeln und Schnittstellen. Ein klar abgegrenzter Pilot lässt sich schneller validieren als ein gleichzeitiger Rollout über alle Einheiten.
Fazit: Automatisierung endet nicht beim DATEV-Export
Der größte Effizienzgewinn entsteht nicht durch eine weitere Datei. Er entsteht, wenn Informationen von der Buchung bis zur Buchhaltung zusammenbleiben.
Für Finance bedeutet das weniger Nachfragen und eine klarere Übergabe. Führungskräfte prüfen nur relevante Ausnahmen. Reisende erfassen weniger doppelt. Und die Steuerkanzlei erhält strukturiertere Vorgänge mit nachvollziehbarem Kontext.
Tumodo bündelt Buchung, Richtlinien, Freigaben und Kostenkontrolle in einem zentralen Travel-Prozess. Gemeinsam mit dem passenden DATEV-Übergabeweg entsteht daraus eine durchgängige Lösung, die nicht nur digital aussieht, sondern im Alltag Arbeit reduziert. Aus einer Kostenposition wird so wieder das, was sie sein sollte: verlässliche Infrastruktur für Wachstum.
Sehen Sie Tumodo an Ihrem eigenen DATEV-ReisekostenprozessIn einer kompakten Demo gehen wir eine typische Reise vom Antrag bis zur Buchhaltung durch und zeigen direkt in der Plattform, an welchen Übergaben heute Zeit verloren geht und wie die DATEV-Übergabe sauber gelingt. Unverbindlich und auf Basis Ihres eigenen Ablaufs.
Quellen
-
DATEV: Reisekostenmanagement für Unternehmen, datev.de
-
DATEV: Buchungsdatenservice und digitaler Belegaustausch (DATEV-Marktplatz), datev.de
-
DATEV Hilfe: Digitale Belege buchen, Überblick, wissensplattform.apps.datev.de
-
Einkommensteuergesetz § 9, gesetze-im-internet.de
-
Bundesministerium der Finanzen: Steuerliche Behandlung von Reisekosten bei Auslandsreisen ab 1. Januar 2026 (BMF-Schreiben vom 5. Dezember 2025), bundesfinanzministerium.de
-
GoBD: Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form (BMF)
-
VDR-Geschäftsreiseanalyse 2025 (Verband Deutsches Reisemanagement e. V.)